

Sektori bankar promotor i zhvillimit ekonomik të Kosovës
 Autori: Gazeta inFokus
11:37 | 04 May 2018
Guvernatori Fehmi Mehmeti zotohet se gjatë mandatit të tij pesë vjeçar në krye të Bankës Qendrore të Republikës së Kosovës (BQK) do të angazhohet që sektori bankar i vendit të jetë një shtyllë e rëndësishme e stabilitetit të përgjithshëm makroekonomik dhe promotor edhe më i fuqishëm i zhvillimit ekonomik të vendit

Fehmi Mehmeti sapo ka marrë ‘timonin’ e Bankës Qendrore të Kosovës(BQK) për pesë vitet e ardhshme, ku gjatë këtij mandati zotohet se do të angazhohet që sektori bankar të jetë një shtyllë e rëndësishme e stabilitetit të përgjithshëm makroekonomik dhe promotor më i fuqishëm i zhvillimit ekonomik të vendit.
I pari i BQK-së ka bërë të ditur se sektori bankar ka përmbyllur vitin e kaluar me një fitim të pastër prej rreth 90 milionë euro, ndërsa për dy muajtë e parë të këtij viti profiti i bankave ka arritur në 11.5 milionë euro.
Guvernatori Mehmeti bënë të ditur se fitimi neto i sektorit bankar është rritur dukshëm gjatë vitit të kaluar, përkatësisht për 18.1 për qind, derisa normat e interesit në kredi janë përgjysmuar. ‘Në muajin shkurt 2018, norma mesatare e interesit në kredi ishte 6.9%, krahasuar me normën prej rreth 11% që ishte vetëm 5 vite më parë’, ka theksuar Mehmeti.Gjatë kësaj interviste ai ka folur për planet e tij për zhvillimet e sektorit bankar dhe të sigurimeve gjatë pesë viteve të ardhshme.
Z. Mehmeti sapo keni marrë mandatin pesë vjeçar për të udhëhequr me Bankën Qendrore të Republikës së Kosovës (BQK). Cilat janë synimet tuaja për drejtimin e këtij institucioni të pavarur?

Mehmeti: Ligji për Bankën Qendrore të Republikës së Kosovës qartazi përcakton objektivat e këtij institucioni, prandaj edhe synimet e mia janë të orientuara drejt zhvillimit të mëtejmë të të gjitha kapaciteteve të BQK-së për të siguruar realizimin sa më të suksesshëm të këtyre objektivave. Në kuadër të kësaj, synimi im kryesor është që BQK-ja ta forcojë edhe më tutje rolin e saj për t’i siguruar ekonomisë së vendit një sektor financiar të qëndrueshëm dhe me rol edhe më të madh në mbështetje të zhvillimit ekonomik të vendit.
Këtë synojmë ta arrijmë duke zhvilluar një politikë të shëndoshë të licencimit të institucioneve financiare e cila, duke shtuar numrin e institucioneve financiare kredibile që operojnë në tregun tonë, do të mundësojë krijimin e kushteve për rritje të mëtejme të konkurrencës dhe zhvillim të qëndrueshëm të sistemit financiar të vendit. Zhvillimi i vazhdueshëm i funksionit rregullativ të BQK-së do të vazhdojë të jetë prioritet i rëndësishëm, me çka synojmë t’i përgjigjemi në mënyrë adekuate evoluimit të nevojave rregullative në sistemin financiar, si dhe edhe t’i paraprijmë zhvillimeve të pritshme në këtë sistem në mënyrë që korniza rregullative të mos bëhet pengesë, por të ketë rol të rëndësishëm lehtësues në zhvillimin e sistemit financiar.
Aktiviteti mbikëqyrës do të fuqizohet edhe më tepër, për t’u siguruar se veprimtaria e institucioneve financiare në Kosovë zhvillohet në përputhje të plotë me ligjet dhe rregulloret në fuqi. Zhvillimi i shpejtë i industrisë financiare në nivel global paraqet sfida të vazhdueshme për rregullatorët, prandaj ne jemi shumë të përkushtuar që të ndjekim këto zhvillime me një shkallë të lartë të proaktivitetit. Vëmendje të madhe do t’i kushtojmë edhe funksioneve tjera të BQK-së, të cilat po ashtu kanë një rëndësi të madhe për mbështetjen e zhvillimit të sistemit financiar dhe ekonomisë së vendit në përgjithësi.
Ne do të vazhdojmë ta avancojmë infrastrukturën të cilën i’a ofrojmë sistemit financiar dhe ekonomisë së vendit, përfshirë sistemin e pagesave, operacionet e furnizimit me para të gatshme dhe regjistrin e kredive, duke mundësuar kështu rritjen e efikasitetit në ekonomi. Aktiviteti analitik dhe kërkimor, së bashku me aktivitetin e përpilimit të statistikave, do të pasurohen më tutje për të rritur informimin e publikut dhe institucioneve vendimmarrëse mbi zhvillimet ekonomike e financiare në vendin tonë.
Në këtë mënyrë, ne do të përpiqemi të japim kontribut të rëndësishëm në lehtësimin dhe përmirësimin e vendimmarrjes ekonomike në Kosovë. Përmes këtyre aktiviteteve, ne synojmë ta zhvillojmë më tutje institucionin e Bankës Qendrore dhe, me këtë, të kontribuojmë në zhvillimin e qëndrueshëm të sistemit financiar dhe ekonomisë së vendit në përgjithësi. Këtë synojmë ta arrijmë duke u bazuar në partneritetin e fuqishëm me të gjitha institucionet financiare që operojnë në Kosovë dhe me një bashkëpunim të vazhdueshëm dhe konstruktiv me të gjitha institucionet vendore e ndërkombëtare.
Rreth 90 milionë euro fitimi i bankave gjatë vitit të kaluar
Si e vlerësoni performancën e sektorit bankar të Kosovës dhe si do të duhej të zhvillohet ky sektor gjatë pesë viteve të ardhshme?
Mehmeti: Në përgjithësi sektori bankar në Kosovë është duke operuar me ritme të qëndrueshme dhe stabile, me rritje të vazhdueshme të kreditimit dhe depozitave, e cila strategji pritet të ndjeket nga bankat edhe në periudhat e ardhshme në funksion të përkrahjes së zhvillimit ekonomik të vendit. Performanca e sektorit bankar gjatë vitit 2017 në këndvështrimin e fitimit neto prezantohet me rritje krahasuar me vitin 2016. Fitimi neto i realizuar gjatë vitit 2017 në vlerë prej 85.3 milion euro paraqitet për 13.6 milion euro ose për 18.1% më i lartë krahasuar me vitin 2016. Sektori bankar ka vazhduar të performoj me rezultate pozitive edhe në vitin 2018. Fitimi i sektorit bankar deri në muajin shkurt 2018 evidentohet 11.5 milion euro. Treguesit kryesor të profitabilitetit – kthimi mesatar në mjete dhe kthimi mesatar në ekuitet në muajin shkurt 2018 evidentuan norma prej 1.9% dhe 14.9%.
Angazhimi jonë për të siguruar stabilitetin e sektorit bankar dhe për të mbështetur zhvillimin e këtij sektori do të vazhdoj edhe më tutje dhe ne presim që në vitet e ardhshme sektori bankar të mirëmbajë pozicionin e qëndrueshëm financiar si dhe të rritë kontributin e tij në shërbim të zhvillimit ekonomik të vendit. Rritja e mëtejme e efikasitetit të këtij sektori dhe rritja e mëtejme e përfshirjes financiare duke zgjeruar kreditimin, sidomos për sektorët me qasje më të ulët në financimin bankar do të bëjnë që sektori bankar i vendit të jetë një shtyllë e rëndësishme e stabilitetit të përgjithshëm makroekonomik në vend dhe promotor edhe më i fuqishëm i zhvillimit ekonomik.
Kamat në kredi, u përgjysmuan
Viteve të fundit normat e interesit në kredi kanë shënuar rënie. Çka ka ndikuar në një rënie të tillë dhe cilat kanë qenë efektet në ekonomi nga ulja e kamatave dhe rritja e kreditimit?|
Mehmeti: Vitet e fundit kanë shënuar një rënie mjaft të theksuar të normave të interesit në kredi, duke ndikuar kështu në mënyrë të drejtpërdrejtë në përmirësimin e kushteve të qasjes në financimin bankar. Në muajin shkurt 2018, norma mesatare e interesit në kredi ishte 6.9%, krahasuar me normën prej rreth 11% që ishte vetëm 5 vite më parë.
Niveli i normave të interesit varet nga shumë faktorë, ku në mesin e faktorëve më të rëndësishëm bëjnë pjesë efikasiteti operacional i bankave dhe mjedisi i përgjithshëm afarist në vend. Reformat në sistemin e drejtësisë që kanë ndodhur në vitet e fundit, siç është rasti me përmbaruesit privat, kanë pasur rol të rëndësishëm në zvogëlimin e rreziqeve për bankat, gjë që është reflektuar edhe në rënien e normës së kredive joperformuese. Prandaj, ne lirisht mund të themi se masat e ndërmarra nga bankat për të përmirësuar efikasitetin e tyre, së bashku me përmirësimet që janë bërë në ambientin e përgjithshëm afarist në Kosovë kanë pasur rol shumë të rëndësishëm në rënien e normave të interesit gjatë viteve të fundit dhe normalisht se vazhdimi i këtyre zhvillimeve pozitive në të ardhmen mund të ndikojë në rënie edhe më të madhe të kostos së financimit bankar.
Zvogëlimi i normave të interesit pa dyshim se ka nxitur kërkesën për kredi, duke shërbyer si faktor i rëndësishëm në nxitjen e rritjes së kredive bankare, të cilat janë njëra ndër burimet kryesore të financimit të konsumit dhe investimeve në ekonominë e Kosovës.
Depozitat, 3.14 miliardë euro
Vlera e përgjithshme e depozitave në sektorin bankar arrinë në rreth 3 miliardë euro. A kanë bankat mjete të mjaftueshme në dispozicion për rritjen e kreditimit, sidomos për bizneset prodhuese, bujqësinë?
Mehmeti: Depozitat e përgjithshme në muajin shkurt 2018 kanë shënuar shumën prej 3.14 miliardë euro, duke shënuar rritje vjetore prej 7.4%. Rritja e qëndrueshme e depozitave ka mundësuar zgjerimin e vazhdueshëm të kreditimit bankar në ekonominë e vendit, duke shërbyer kështu si burim shumë i rëndësishëm për financimin e bizneseve. Aktualisht, sektori bankar i Kosovës ka potencial të mjaftueshëm për të zgjeruar edhe më tutje kreditimin, mirëpo për të pasur një rritje edhe më të madhe të kreditimit ndikim të rëndësishëm ka edhe madhësia dhe cilësia e kërkesës për kredi. Prandaj, përmirësimi i kushteve të kreditimit që ka ndodhur viteve të fundit, së bashku me mbështetjen e Fondit Kosovar për Garanci Kreditore, si dhe një rikuperim më i madh i sektorëve me qasje më të ulët në kredi bankare, sigurisht se do të rezultojë në një kreditim më të madh për këta sektorë në periudhat e ardhshme.
Kosova ka mbi 2 miliardë euro të investuara jashtë vendit, përkatësisht fondet e Trustit dhe mjetet e privatizimit. A do të duhej të përgatitet baza ligjore që një pjesë e këtyre mjeteve të kthehen dhe të investohen në vend?
Mehmeti: Një pjesë e mjeteve të Fondit të Kursimeve Pensionale të Kosovës (FKPK) vazhdon të jetë e investuar në instrumente të ndryshme financiare në Kosovë, duke përfshirë depozitat bankare, depozitat në Bankën Qendrore dhe letrat me vlerë të Qeverisë së Republikës së Kosovës. Vazhdimi i zhvillimit të tregut financiar të Kosovës do të krijojë mundësi të reja investive, të cilat pritet të tërheqin një pjesë edhe më të madhe të këtyre investimeve. Për sa i përket mjeteve të grumbulluara gjatë procesit të privatizimit nga Agjencia Kosovare e Privatizimit (AKP), dihet se ato në mënyrë të pjesshme po vihen në dispozicion të Buxhetit të Kosovës, por përdorimi i plotë i tyre kërkon përfundimin e procedurave të parapara me ligjet përkatëse. Si do që të jetë, vendimet për menaxhimin e mjeteve të Trustit dhe të mjeteve të grumbulluara gjatë procesit të privatizimit i takojnë bordeve drejtuese të FKPK-së dhe AKP-së. BQK-ja menaxhon depozitat e AKP-së dhe një pjesë të depozitave të FKPK-së dhe është e gatshme që në çdo kohë t’i përgjigjet vendimeve të bordeve përkatëse të dy institucioneve lidhur me këto mjete. BQK-ja zbaton një politikë të kujdesshme të menaxhimit të mjeteve dhe në vazhdimësi ruan një pozicion të kënaqshëm të likuiditetit, i cili i mundëson që me kohë t’i përmbushë të gjitha detyrimet e saj.
Sa janë likuide bankat komerciale të Kosovës?
Mehmeti: Besimi i lartë i publikut në sektorin bankar të Kosovës vazhdon të shërbejë si një faktor me kontribut shumë të rëndësishëm në rritjen e qëndrueshme dhe në stabilitetin e depozitave në sektorin bankar të Kosovës. Ky besim i publikut në sektorin bankar është shpërblyer nga bankat me një politikë të kujdesshme të kreditimit dhe të menaxhimit të rreziqeve, gjë e cila ka bërë që bankat në çdo ta ruajnë aftësinë për të përmbushur detyrimet e tyre. Në këtë kontekst, bankat kanë një pozicion mjaft të fuqishëm të likuiditetit, me një raport të likuiditetit prej 37.7 përqind, i cili është dukshëm më i lartë se minimumi i kërkuar rregullator. Pozicioni i mirë i likuiditetit tregon se bankat nuk ballafaqohen me vështirësi për të përmbushur detyrimet e tyre dhe se kanë potencial për rritje të mëtejme të aktivitetit kredidhënës.
A ka interesim të bankave të huaja për t’u futur në tregun e Kosovës?
Mehmeti: Aktualisht nuk kemi ndonjë aplikacion për licencë, por BQK-ja mbetet e hapur për të trajtuar çdo aplikacion të ri dhe në vazhdimësi promovon tregun bankar të Kosovës si një treg që i ofron bankave mundësi të mira për të zhvilluar afarizëm të shëndoshë bankar.
BQK-ja mbetet e përkushtuar të mbështesë zhvillimin e sistemit bankar dhe rritjen e konkurrencës së shëndoshë ndërmjet bankave. Si parakusht themelor për arritjen e këtij qëllimi ne e konsiderojmë zbatimin e përpiktë të kritereve të licencimit të shëndoshë, e cila na mundëson që në sistemin tonë bankar të lejojmë hyrjen e vetëm atyre bankave që mund t’i kontribuojnë zhvillimit të mëtejmë dhe ruajtjes së stabilitetit të sistemit financiar të Kosovës.
Kreditë joperformuese kanë rënë në nivelin 3.1%
Kreditë joperformuese kanë rënë në nivelin më të ulët, duke e radhitur Kosovën si shtetin me kredi të tilla më të ulëta në rajon. Çka ka ndikuar që bankat kosovare kanë kaq pak kredi joperformuese?
Mehmeti: Raporti i kredive joperformuese në muajin shkurt 2018 evidentohet 3.1%, duke shënuar rënie nga 4.7% sa ishte në periudhën e njëjte të vitit të kaluar, çka tregon se ecuria në cilësinë e kredive në sektorin bankar ka treguar përmirësim të theksuar përgjatë periudhës njëvjeçare.
Përgjithësisht, përmirësimi i cilësisë së kredive gjatë kësaj periudhe i atribuohet cilësisë së mirë të kredive të reja dhe rritjes më të shpejtë të kredive në sektorin bankar. Gjithashtu, ndikim ka shfaqur edhe mbikëqyrja e afërt e bankave nga BQK në drejtim të ruajtjes dhe përmirësimit të praktikave të lejimit dhe menaxhimit të kredive, si dhe funksionalizimi i përmbaruesve privat, ku është evidente përshpejtimi i zgjidhjes së çështjeve gjyqësore lidhur me kreditë e këqija. Po ashtu, avancimi i vazhdueshëm i kapaciteteve të bankave për menaxhimin e rreziqeve paraqet një faktor shumë të rëndësishëm për cilësinë e portofolit kreditor.
Shumica e bankave kosovare kanë digjitalizuar shërbimet. Cilat janë përparësitë nga digjitalizimet e tilla për klientët dhe për vet bankat?
Mehmeti: Ashtu si në vendet tjera, edhe bankat që operojnë në Kosovë po bëjnë një inkorporim më të madh të teknologjisë në shërbimet bankare, gjë e cila po çon në digjitalizimin e shumë shërbimeve bankare. Digjitalizimi i shërbimeve bankare ka përfitime të shumta si për bankat ashtu edhe për klientët, sepse zvogëlon kostot e shoqëruara me shërbimet bankare dhe lehtëson qasjen në këto shërbime. Sidoqoftë, për të pasur një shfrytëzim më të madh të këtyre shërbimeve dhe, rrjedhimisht, që digjitalizimi i shërbimeve bankare t’i sjellë më shumë përfitime ekonomisë, kërkohet që bankat të angazhohen më tepër në fushën e edukimit financiar dhe ta njoftojnë më për së afërmi publikun me produktet e tyre dhe me mënyrat e shfrytëzimit të atyre produkteve.
Si e vlerësoni performancën e sektorit të sigurimeve, përkatësisht a vazhdojnë kompanitë të operojnë me humbje, apo ka ndryshim të situatës?
Mehmeti: Performanca e sektorit të sigurimeve gjatë vitit 2017 ka shënuar përmirësim të ndjeshëm, krahasuar me vitin paraprak 2016, në të cilin vit sektori i sigurimeve performoi me rezultat financiar negativ prej 25.9 milionë euro, i cili rezultat ishte ndikuar nga dy faktor: me rivlerësimin aktuarial të provizioneve teknike të disa siguruesve jo-jetë, të cilët me vite të tëra kishin nënvlerësuar provizionet teknike, përkatësisht provizionet për dëmet pezull. Si rezultat i kësaj, rivlerësimi i këtyre provizioneve gjatë vitit 2016 kishte shënuar rritje të theksuar, rritje kjo e cila me pas ndikoi në performancën e tregut në tërësi. Faktori i dytë ndërlidhet me nivelin e lartë të shpenzimeve. Rritja e theksuar e provizioneve teknike në njërën anë si dhe mos menaxhimi i duhur i nivelit të shpenzimeve në anën tjetër kishte ndikuar në masë të madhe në rritjen e humbjes financiare në tregun e sigurimeve gjatë vitit 2016.
Ndërsa gjatë vitit 2017 ka ndryshime pozitive sa i përket performancës së sektorit të sigurimeve, ku gjatë këtij viti, rezultati financiar i siguruesve u përmirësua dukshëm në krahasim me vitin paraprak 2016. Sektori i sigurimeve përmbylli vitin financiar duke shënuar rezultat financiar pozitiv prej 6.9 milionë euro, që paraqet një kthim pozitiv krahasuar me humbjen prej 25.9 milionë euro të regjistruar në periudhën e njëjtë të vitit të kaluar. Ndërkohë, sipas sektorëve të sigurimeve, tregu i sigurimeve jo-jetë ishte dukshëm më profitabil në krahasim me sektorin e sigurimeve jetë duke shënuar rezultat pozitiv financiar në shumë prej 6.8 milion euro, përderisa tregu i sigurimeve jetë shënoi profit në shumë prej 0.11 milion euro.
Sa kanë qenë të hyrat e këtij sektori gjatë vitit të kaluar dhe sa është vlera e paguar për dëmet e klientëve?
Mehmeti: Bazuar në të dhënat e fundit, vlera e gjithsej primeve të shkruara bruto në tregun e sigurimeve për vitin 2017 arriti në 86.7 milionë euro, që paraqet një rritje vjetore prej 3.9% në krahasim me vitin paraprak.
Ky trend rritës i primeve të shkruara bruto u shënua në sektorin e sigurimeve jojetë të cilat në krahasim me vitin paraprak shënuan rritje prej 4.1%, ndërsa sektori i sigurimeve jetë kishte rënie. Nga gjithsej bruto primet e shkruara, afër 97.1% e primeve përbëhet nga produktet e sigurimit jojetë, ndërsa vetëm 2.9% e primeve përbëhet nga sigurimet jetë.
Rritja e tregut të sigurimeve gjatë vitit 2017 dominohet kryesisht nga dinamika e rritjes së sigurimeve jojetë, të cilat gjatë vitit 2017 arriti vlerën prej 84.2 milionë euro ose 4.1% më shumë në krahasim me vitin paraprak. Primet e shkruara bruto në sigurimin e jetës gjatë vitit 2017 arritën vlerën prej 2.5 milionë euro, duke shënuar një rënie prej afër 0.1 milion euro në krahasim me vitin paraprak. Kjo si rezultat i kërkesës së ulët në treg për produktet e sigurimit të jetës.
Shuma e dëmeve të paguara bruto në tregun e sigurimeve gjatë vitit 2017 arriti vlerën rreth 44.2 milionë euro ose për 16.9% më shumë në krahasim me vitin paraprak. Nga gjithsej shuma e dëmeve të paguara, afër 38.7 milionë euro janë dëme të paguara nga siguruesit, ndërsa 4.8 milionë euro dëme të paguara nga Byroja Kosovare e Sigurimit.
Rritja e nivelit të dëmeve të paguara gjatë vitit 2017 u ndikua kryesisht nga pagesa e dëmeve në emër të produkteve të sigurimeve tjera vullnetare. Vetëm gjatë vitit 2017 shuma e dëmeve të paguara nga sigurimet vullnetare arriti në 15.0 milionë euro ose 6.3% më shumë në krahasim me vitin paraprak.
Çdo e katërta veturë në komunikacion e pasiguruar
Kosova edhe më tutje nuk është pjesë e Kartonit të Gjelbër. A ka gjasë që kjo çështje të zgjidhet në një të ardhme të afërt?
Mehmeti: BQK-ja në vazhdimësi është angazhuar për të gjetur një zgjidhje e cila i mundëson Kosovës anëtarësimin në Këshillin e Byrove. Dihet se parakushti themelor për anëtarësim është që Kosova të jetë anëtare e OKB-së, por ne po përpiqemi që bashkërisht me institucionet tjera të vendit siç janë Qeveria dhe Kuvendi i Kosovës të gjejmë një modalitet që na mundëson tejkalimin e sfidave të anëtarësimit.
Përderisa këto përpjekje do të vazhdojnë, ne duhet të merremi edhe përmirësimin e disa aspekteve kyçe të brendshme të cilat e pengojnë anëtarësimin e Kosovës në Kartonin e Gjelbër. Deri më tani, ne kemi arritur t’i plotësojmë disa parakushte të kërkuara para se të fillojnë procedurat e aplikimit në Këshillin e Byrove, si: Aprovimi i Ligjit për Sigurime të Detyrueshme nga Autopërgjegjësia; Themelimin e Byrosë Kosovare të Sigurimeve dhe Qendrës Informative të Sigurimeve; dhe Fondin Garantues prej 4 milionë euro. Sidoqoftë, njëri ndër problemet kryesore në këtë aspekt vazhdon të jetë numri i madh i automjeteve të paregjistruara të cilat vazhdojnë të qarkullojnë në Kosovë. Sipas informatave të pranuara nga Byroja Kosovare e Sigurimit, vlerësohet se rreth 25% të makinave që qarkullojnë në rrugët e Kosovës janë të pasiguruara.
BQK-ja, në bashkëpunim me institucionet tjera relevante shtetërore, do të vazhdojnë të angazhohet intenzivisht për të gjetur mundësitë që Kosova sa më shpejtë të jetë pjesë e Këshillit të Byrove.
‘Synimi im kryesor është që BQK-ja ta forcojë edhe më tutje rolin e saj për t’i siguruar ekonomisë së vendit një sektor financiar të qëndrueshëm dhe me rol edhe më të madh në mbështetje të zhvillimit ekonomik të vendit’.
‘Zvogëlimi i normave të interesit pa dyshim se ka nxitur kërkesën për kredi, duke shërbyer si faktor i rëndësishëm në nxitjen e rritjes së kredive bankare, të cilat janë njëra ndër burimet kryesore të financimit të konsumit dhe investimeve në ekonominë e Kosovës’.
‘BQK-ja në vazhdimësi është angazhuar për të gjetur një zgjidhje e cila i mundëson Kosovës anëtarësimin në Këshillin e Byrove. Dihet se parakushti themelor për anëtarësim është që Kosova të jetë anëtare e OKB-së, por ne po përpiqemi që bashkërisht me institucionet tjera të vendit siç janë: Qeveria dhe Kuvendi i Kosovës, të gjejmë një modalitet që na mundëson tejkalimin e sfidave të anëtarësimit’.
85.3 milionë euro ka arritur fitimi neto i sektorit bankar gjatë vitit 2017.
18.1 % janë rritur fitimet neto të bankave gjatë vitit të kaluar, në krahasim me vitin 2016.|
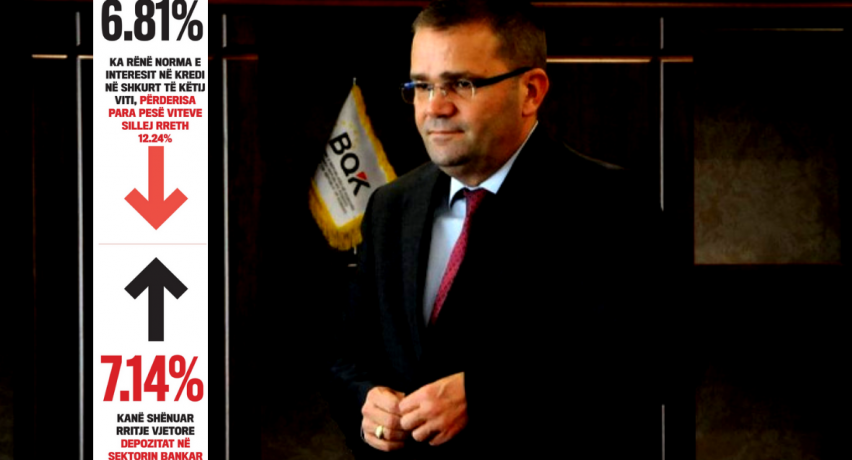
6.81% kanë rënë norma e interesit në kredi në shkurt të këtij viti, përderisa para pesë viteve sillej rreth 12.24%.
3.1% evidentohet raporti i kredive joperformuese në shkurt 2018, derisa në periudhën e njejtë të vitit të kaluar ishin 4.7%.
3.14 miliardë euro ka arritur shuma e përgjithshme depozitave në sektorin bankar të Kosovës.
7. 14 % kanë shënuar rritje vjetore depozitat në sektorin bankar.



T� tjera
-

Parashikimi i motit për të shtunën
Të shtunën parashikohet mot kryesisht me diell, me përjashtim për në orët e m...
-

Xhavit Haliti: Po të liroheshin Thaçi dhe të tjerët me protesta, do të mblidheshin një milion njerëz në rrugë
Ish-deputeti i Kuvendit, Xhavit Haliti, ka komentuar vendimet e veçanta të Ko...
-
Kurti: Dokumentimi i krimeve të luf*tës i domosdoshëm për zbardhjen e së vërtetës
Kryeministri i Kosovës, Albin Kurti, ka pranuar raportin e punës së Instituti...
-

Komandanti i KFOR-it takohet me gjeneralin amerikan në Prishtinë, diskutohet siguria në Kosovë
Komandanti i KFOR-it, Roberto Vergori, është takuar sot në kampin “Film City”...
-

“Sa shumë marrëzi e sa pak marre” – Dakaj për arsyetimin e Ramës rreth skandalit me shiritin që kushton 12 euro e paguhet 3.500 euro
Gazetari Shkëlzen Dakaj ka reaguar ashpër ndaj sqarimit të kryetarit të Prish...
-

Një person gjendet pa shenja jete në Prishtinë, policia nis hetimet
Një person është gjetur pa shenja jete të premten mbrëma në Prishtinë, shkrua...
-

Djali i Anton Qunit betohet si ushtar i Kroacisë: Dritoni do të mbetet përfaqësues i traditës shqiptare
Ish-ministri i Mbrojtjes i Kosovës, Anton Quni, ka bërë të ditur se djali i t...
-

Ymeri: Prokuroria e vërtetoi se ka pasur manipulime në çmimet e energjisë elektrike – u tregtua sikur në “pazar”
Deputetja e Lidhjes Demokratike të Kosovës, Janina Ymeri, në EURO n’T7 ka thë...
-

Ganimete Musliu nuk e përjashton kandidimin për kryetare të PDK-së: Ka ardhur momenti që partia të udhëhiqet nga një grua
Deputetja e Partisë Demokratike të Kosovës, Ganimete Musliu, ka deklaruar se ...
-

Kurti pranoi paportin vjetor të punës së Institutit të Krim*eve të Kryera gjatë Luf*tës në Kosovë
Kryeministri i Republikës së Kosovës, Albin Kurti, vizitoi sot Institutin e K...
-
Presidentja Shiroka Pula takon kryetarët e komunave, iu premton përkrahje
Presidentja e Republikës së Kosovës, Justina Shiroka Pula, është takuar sot m...
-

Ndryshimet në pozitat udhëheqëse të Policisë, Musliu kërkon dokumentacion zyrtar: Ende nuk kam marrë përgjigje
Deputetja e Partisë Demokratike të Kosovës (PDK), Ganimete Musliu, ka kërkuar...




Fokusi
-
Ekonomi
01 Luksi i pushtetit të Kurtit: Për 9 muaj, mbi 32 milionë euro shpenzime për derivate, telefona e udhëtime
-
Ekonomi
02 Çmimet e ushqimeve mund të rriten në vitin 2027, ndikimi mund të prekë edhe Maqedoninë
-
Ekonomi
03 BQK: Miratimi i Ligjit kundër pastrimit të parave hap i rëndësishëm drejt anëtarësimit të Kosovës në SEPA
-
Ekonomi
04 FMN demanton Qeverinë Kurti: Ekonomia e Kosovës shënon rënie, inflacioni rritet
-
Ekonomi
05 FMN parashikon rritje globale prej 3.1% në vitin 2026
-
Ekonomi
06 Mbi 200 mijë banesa të pabanuara në Kosovë, mbi 31 mijë vetëm në Prishtinë
-
Ekonomi
07 Raporti: Evropa humb 120 miliardë euro investime çdo vit
-
Ekonomi
08 Kriza institucionale i humbë Kosovës miliona euro
-
Ekonomi
09 Shtesat për fëmijë kryesojnë listën e përfituesve të skemave sociale në gusht
-
Ekonomi
10 Kosova pranohet në sistemin ATA Carnet, OEK: Mundësi të reja për bizneset